先进高分子材料的“六大极限场景”:半导体封装 · AI 液冷 · 800V 高压 · 人形机器人 · 航空航天 · 医疗植入
开 篇
——这些要求已经超出金属的性价比区间,也超出通用工程塑料的能力上限,只剩下不到十个聚合物家族能接。
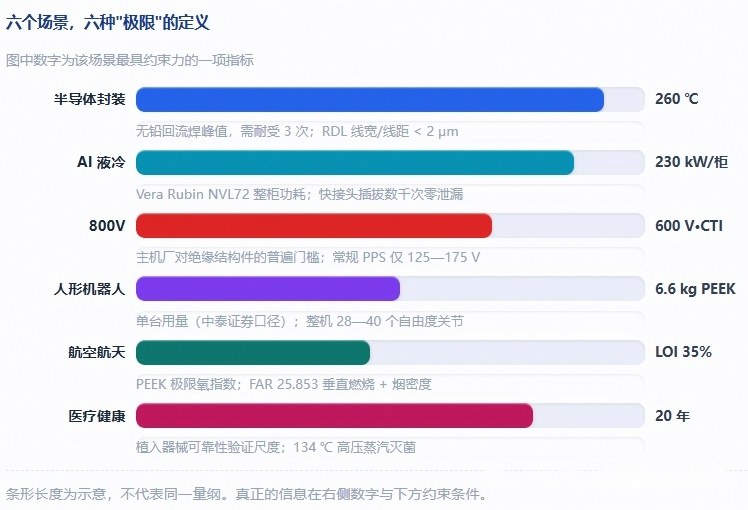
这份报告不谈"某种材料有多神奇",而是想回答一个更实用的问题:当一个工况把某一项性能推到物理边界时,工程师手里还剩哪几张牌?半导体封装把耐热与图形化精度推到极限,AI 液冷把长期耐介质与尺寸稳定推到极限,800V 把耐电痕推到极限,人形机器人把比强度与耐磨推到极限,航空航天把阻燃烟毒与可回收推到极限,医疗植入把时间推到极限——二十年不出问题。六个方向,六种"极限"的定义,但它们最终指向同一批聚合物。
目录
六张考卷,六条红线
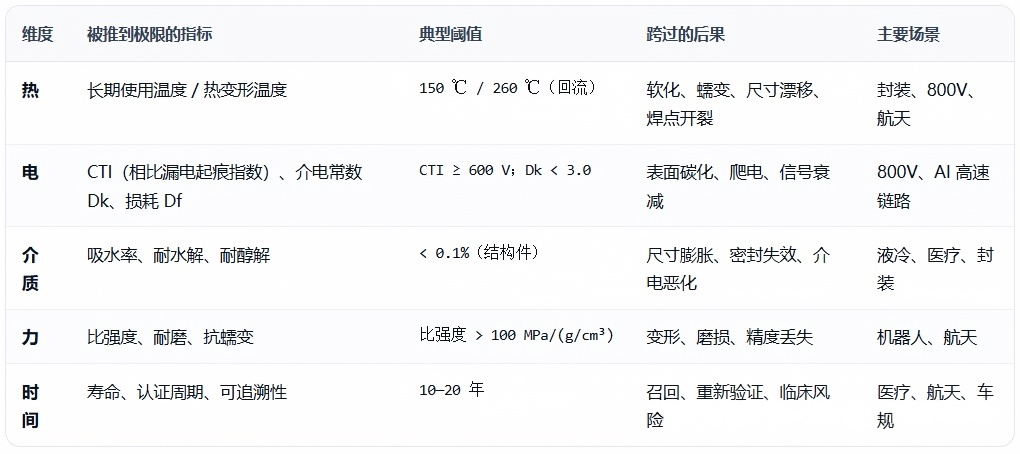
"极限场景"是个模糊词。为了让比较有共同语言,先把它拆成五个可测维度:热、电、介质、力、时间。
2026 年,如果你把六个行业的技术负责人叫到一张桌子上,会发现他们在抱怨同一件事:零件越来越小、工况越来越狠、验证周期却一点没缩短。做封装的抱怨塑封料在 2.5D 堆叠下翘曲控制不住;做液冷的抱怨快接头插拔两千次后密封圈就永久变形;做 800V 的抱怨材料一打电弧就碳化;做机器人的抱怨 PEEK 零件良率上不去;做航空的抱怨热固性复材不可回收;做医疗的抱怨换个供应商就要重做两年生物学评价。
判据:什么叫"极限"
"极限场景"是个模糊词。为了让后面的比较有共同语言,这里把它拆成五个可 测维度。任何一款材料,只要在其中一维被逼到边界,就进入了"极限选材"的逻辑——此时价格不再是第一顺位,失效模式的代价才是。
· · ·
材料底盘:十一个家族
先进高分子材料不是一个品类,而是一个性能金字塔。塔基是通用塑料,塔腰是工程塑料,塔尖才是特种工程塑料与高性能聚合物。六个极限场景几乎全部落在塔尖——因为只有塔尖材料才同时具备高耐热、高刚性、低吸水、耐介质中的三项以上。
家族 耐温 一句话定位 主战场
240—260 ℃ | 唯一能"既当结构又当图形"的耐热膜材 | 封装、柔性显示、航天 | |
PEEK 聚醚醚酮 | 250—260 ℃ | 综合最均衡的"塑料黄金",加工窗口极窄 | 机器人、医疗、航天 |
PPS 聚苯硫醚 | 200—220 ℃ | 本征阻燃、极低吸水,但脆、CTI 低 | 液冷、800V、封装耗材 |
240—260 ℃ | 高流动、低翘曲、极低介电损耗 | 高速连接器、航天射频 | |
PPA 半芳香聚酰胺 | 150—170 ℃ | 耐热与韧性平衡最好,CTI 高 | 800V、连接器、机器人 |
氟聚合物 | 200—260 ℃ | 化学惰性天花板,正被 PFAS 监管重定价 | 半导体管路、液冷、医疗 |
硅橡胶 PDMS | 约 200 ℃ | 宽温域弹性与生物相容性最好 | 液冷密封、机器人皮肤、医疗 |
UHMWPE | 80—90 ℃ | 耐磨与自润滑的极致,耐热差 | 人工关节、纤维、隔膜 |
150—180 ℃ | 透明、耐蒸汽灭菌、尺寸稳定 | 医疗、航天内饰 | |
COC / COP | 120—140 ℃ | 极低吸水、高透明、低荧光 | 预灌封、微流控 |
可吸收聚酯 | — | 唯一"以消失为功能"的材料 | 医疗 |
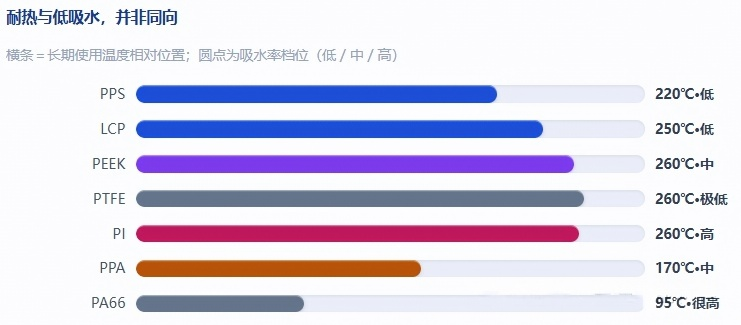
· 反直觉的一点:耐热最高的 PI 与 PEEK,吸水性反而不是最低。PI 平衡吸水率约 1.5%—2%,PEEK 约 0.1%—0.5%,都高于 PPS 与 LCP 的 0.02%。但它们靠形态与工艺补偿——PI 以薄膜使用可烘烤除水,PEEK 用于结构件时 0.1% 的吸水仍在公差内。· ·
半导体封装:从"结构件"到"图形化介质"
封装是六个场景里最苛刻的一个,因为它同时要求耐 260 ℃ 回流焊、能光刻出 2 μm 以下的图形、热膨胀系数贴近硅、且不污染。前三项筛掉了绝大多数聚合物,最后一项则把"能用"与"可量产"彻底分开——一颗 3 nm 芯片的良率,可能被塑封料里 ppb 级的离子杂质毁掉。
一颗倒装芯片的材料分层
成本结构:引线键合封装中基板约占材料成本 40%—50%;倒装 FC 封装基板成本占比升至 70%—80%。越往上,材料越"工艺化"——PSPI 已经是"能被光刻的介质"。
PSPI:最像光刻胶的聚合物
光敏聚酰亚胺(PSPI)是重布线层与 TSV 绝缘的核心材料。它既是介电层,又能直接曝光显影成图形,省掉"涂胶—光刻—刻蚀—去胶"四道工序,把 RDL 成本压下一大截。代价是配方极难:要在同一体系里同时满足感光灵敏度、亚胺化温度、热膨胀系数、介电常数与铜附着力。
2026 年的国产进度是:已完成客户验证、开始小批量供货,但高端仍近乎空白。瑞联新材多款 PSPI 已稳定批量供货;艾森股份自研低温 PSPI 拿到客户订单,打破国外数十年垄断;鼎龙股份负性 PSPI 产线已投产(月吨级)。国内 PSPI 市场约 7.12 亿元(2021 年),预计 2025 年 9.67 亿元,年复合约 8%——市场不大,但卡位极关键,它决定国产 RDL 工艺能否闭环。
ABF:一个"交期超过六个月"的瓶颈
ABF 积层绝缘膜是高端 FC-BGA 载板的核心,全球 90% 以上由日本味之素供应。2026 年 5 月味之素宣布扩产,但新工厂 2028 年才动工、2032 年投产——中间这六年没有大规模新产能对冲,部分产能已被长约预定至未来数年,交期超过六个月。这就是为什么"AI 芯片不缺设计、不缺封装产能,却可能缺一层膜"。
国内替代正在推进:华正新材的 CBF 膜已在主要 IC 载板厂验证,莲花控股通过收购切入类 ABF 赛道,生益科技投建封装基板材料项目。但难点不在"做出一张膜",而在厚度均匀性、与铜的附着力、多层压合后的尺寸稳定性——这三项决定良率,良率决定它能不能进量产线。
必须泼的一盆冷水
2026 年"玻璃基板"概念很热。Omdia 测算全球玻璃基板市场 2026 年约 186 亿美元、2030 年突破 320 亿美元;有券商据此推算"PI 材料占玻璃基封装价值量的 40%"。这个 40% 属于单一来源估算,不宜当作行业共识——玻璃基封装仍在验证窗口,2027 年才看项目落地,2028 年才可能量产起量。把 2028 年的材料结构拿来给 2026 年的公司估值,是用终局倒推当下。
被忽略的一大块:耗材与结构件
封装只是半导体材料的一半,另一半在设备与耗材侧:CMP 保持环、晶圆载具、晶圆吸盘、超纯 PFA 管路与接头。特点是单价不高、更换频次高、认证壁垒高。
以 CMP 保持环为例,传统用 PPS,但长期往复摩擦下磨屑偏多会划伤晶圆。PEEK 耐磨性约为 PPS 的两倍,制成的保持环寿命可延长至两倍,且 100% 可回收。沙利文与相关招股书数据显示,PEEK 在该环节的市场空间将从 2022 年的 36.83 吨增至 2027 年的 122.40 吨(年复合约 27%)。吨位数不大,但这是典型的"卡脖子小零件"——没有它,抛光工序停线。
超纯 PFA 管路是另一个隐性高地。要求金属离子析出在 ppt 级、内壁无析出物、耐强酸强碱,高端仍以日美产品为主。国产替代的突破口不在树脂,而在挤出、焊接、清洗与洁净包装——一根管子的价值,一半在材料,一半在"怎么把它做成不污染的样子"。
· · ·
AI 液冷:PPS 的主场
2026 年被多家机构称为"液冷放量元年"。数字上有分歧:TrendForce 认为 AI 数据中心液冷渗透率达 40%(2024 年仅 14%),另有口径给出 37%—50%、甚至 53%;市场规模上,165 亿美元(约 1162 亿元)、1147 亿元(中金)、716 亿元(中国信通院)同时流传,核心分歧是"分母是 AI 服务器还是全部数据中心"以及"是否含一次侧"。
但有一点没有分歧:单机柜的价值量在快速抬升。GB300 单机柜液冷价值量约 9.9 万美元,其中冷板 32.7%、CDU 30.3%、快接头 13.6%、Manifold 12.1%,单 GPU 对应约 1376 美元。到了 Rubin 时代,单芯片 TDP 冲到 2300 W、整柜 230 kW,风冷彻底退场。
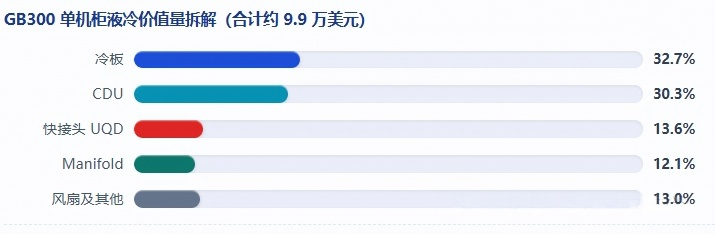
冷板与 CDU 合计超过六成,是材料与结构的主战场;快接头虽只占 13.6%,却是漏液风险最集中的地方。
为什么是 PPS,而不是 PA66 或 PEEK
液冷对结构件的核心要求有三条:长期泡在乙二醇/丙二醇水溶液里不水解、温度循环下尺寸不漂、插拔数千次不泄漏。PA66 的酰胺基会水解,尺寸膨胀后 IP67 密封直接失效;PEEK 性能足够,但价格与加工成本高出一个量级,用在泵壳这种大件上不划算。PPS 恰好卡在中间:吸水率低于 0.02%、耐水解、本征 UL94 V-0、可玻纤/矿物改性后一体注塑。
更细的一点是一体注塑。CDU 内部流道复杂、接口密集,传统做法是分件拼接再焊接,每个接缝都是潜在泄漏点。PPS 的流动性与尺寸稳定性允许把泵壳与叶轮做成一体,装配公差趋近于零——这不是材料性能的胜利,而是"材料 + 工艺"的联合胜利。
一条液冷回路上的四种高分子
PPS 承担泵壳、CDU 壳体、快接头本体、补强板四个位置;密封交给 FFKM/FKM,化学纯度交给 PFA/PTFE。没有一种材料能通吃。
Rubin 之后:800 VDC 把车规材料搬进机房
英伟达已明确数据中心将从 54 V 机架供电转向 800 V 高压直流架构,目标 2027 年规模化商用,以支撑 1 MW 级机柜。这一步的意义常被低估:机房里将出现大量与 800V 电动车同构的高压母线、连接器与绝缘件,材料要求从"基础绝缘、阻燃"直接跳到"高 CTI、耐湿热老化、低蠕变"。
于是出现一个有趣的产业现象:车规材料体系被整体"平移"到算力硬件。Syensqo 的 Amodel PPA、Ryton PPS、Xydar LCP 这套组合,原本是为 800V 车型验证的,现在直接用于 ORV4 ±400V 架构的母排与连接器。对材料企业是研发摊薄的利好;对国产替代,则是认证壁垒被"复用"的一次机会窗口。
容易被忽略的细节:冷却液本身也在变
浸没式液冷依赖电子氟化液,而这类物质正处在 PFAS 监管的风暴中心。欧盟提案给出的豁免是"数据中心浸没式冷却至 2040 年",并附带每五年提交替代进展报告的义务。这意味着浸没式短期被保护,长期必须准备"非氟"方案——合成烃、酯类、硅油都在候选名单上,而它们的材料相容性数据库远不如氟化液成熟。对设备厂来说,这是典型的"材料未定、结构先动":冷却液一变,密封件、管路、泵的选材全要重做。
· · ·
800V:CTI 这道坎
800V 的物理逻辑很简单:功率不变时提高电压,电流就下降;焦耳热与电流平方成正比,所以同等功率下电流从 500 A 降到约 250 A,热损耗下降约 75%。但工程后果并不简单——电压升高会把"绝缘"从"够不够厚"变成"表面会不会爬电"。
衡量这件事的指标是 CTI(相比漏电起痕指数):在材料表面滴电解液并施加电压,看它能承受多少伏而不形成导电碳化通道。800V 平台的主机厂普遍要求 CTI ≥ 600 V,而常规 PPS 只有 125—175 V。
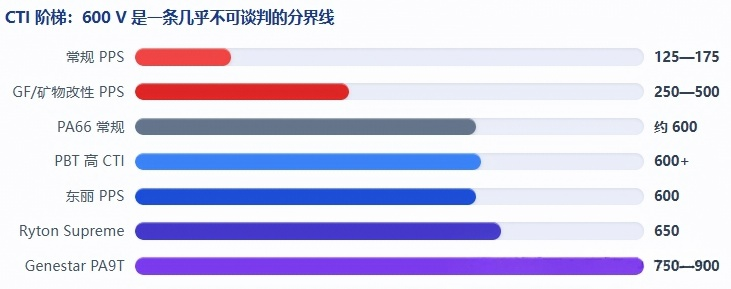
刻度:0—900 V,满格约对应 900 V。CTI 不是"越高越好",而是"过线即可"——600 V 以下 PBT 是性价比之王,超过 600 V 且要耐 150 ℃ 以上,才轮到高 CTI 的 PPA 与特种 PPS。
四种材料,四个位置
PBT(高 CTI 配方):常规高压连接器、模组端板、母排支架。关键是玻纤浸润剂——普通玻纤会形成毛细通道,把 CTI 从 600 V 拉低到 400 V。
PPA / PA9T / PA10T:逆变器周边、大电流端子护套。可乐丽 Genestar PA9T(30% 玻纤、无卤阻燃)在 750 V 下仍未漏电起痕;Envalior 的 ForTii TX1/T11 号称做到 900 V。
PPS(高 CTI 特种牌号):过模塑母排、紧凑型功率模块。东丽用纳米合金技术抑制表面碳化做到 600 V,Syensqo 的 Supreme HV 做到 650 V。
PEEK:400 A 以上大电流直流端子护套。熔体温度 380—420 ℃、模温 180—200 ℃,加工成本高,只用在最热、最不能失效的点。
口径对照:三个"800V 渗透率"
西南证券:2026 年中国 460 万辆、纯电渗透率 40%;东吴证券:385 万辆、22.6%;IIM/ZVZO:全球 120 万辆、12%;TrendForce 器件侧:2026 年一季度 >550 V 牵引逆变器装机约 92 万台。结论只能有一个方向性表述:800V 在快速下沉,2026 年已从"高端选配"变成"10 万元级车型的卖点"。任何具体数字都必须带口径引用。
被忽视的第二战场:热失控防护
800V 带来更快的充,也带来更猛的热。电芯热失控时包内温度可在数秒内冲到 800 ℃ 以上。这一层材料不是工程塑料,而是云母板、气凝胶毡、陶瓷化硅橡胶——它们不承担结构,只负责"拖延时间",把热蔓延从秒级拖到分钟级。其中陶瓷化硅橡胶值得关注:常温是弹性体,遇火后陶瓷化形成坚硬隔热层,同时解决密封与防火,正在电池包密封条、母排穿孔密封等位置替代传统阻燃橡胶。
· · ·
人形机器人:6.6 公斤的真相
2026 年被行业普遍称为人形机器人的"规模化量产元年"。摩根士丹利预测中国出货量超 5 万台(年内两度上调)。一台机器人全身有 28—40 个自由度关节,减速器与电机执行器占整机成本约 70%,轻量化材料约占 7%。
关于 PEEK 用量,流传最广的数字是单台 6.6—8 公斤,单机材料价值约 3500 元。中泰证券按 6.6 kg 测算,对应每百万台约 35 亿元;国投证券更保守,按 6.6—6.9 kg、35 万元/吨估算,约 23 亿元。也有口径给到 8—10 kg。
6.6 kg 究竟去了哪里
关节与传动(谐波刚轮、轴承保持架、丝杠螺母)主要用纯 PEEK 或耐磨改性牌号;骨架用 CF30 碳纤增强 PEEK,减重最直接但各向异性强;灵巧手用高流动精密注塑牌号,薄壁、尺寸精度优先。
不可替代区:腰部 · 髋关节 · 膝关节
这三个位置承载整机重量与冲击载荷。PEEK 的绝对强度与疲劳寿命仍显著低于金属,在重载冲击下安全冗余不足——波士顿动力 Atlas 与 Optimus 的主承力结构仍以铝合金、钛合金为主。PEEK 的渗透是"自下而上"的:先从低载荷、高频往复的末端切入,再向骨架扩散。
三个必须澄清的数字
"比强度是铝合金的 8 倍":这个说法混淆了"比强度"与"比模量",也常拿 PEEK 实测值去比铝合金许用值。较稳妥的表述是:PEEK 密度约 1.3 g/cm³,约为铝的 48%、钛的 29%,同等质量下能提供更高的有效承载;但绝对强度仍是铝合金量级。
"减重 70%":通常指某个具体零件(如谐波减速器刚轮)的零件级减重,不是整机减重。整机层面,Optimus Gen3 通过材料与结构优化合计减重约 10 kg。
"单台 6.6 kg":这是把树脂用量与碳纤增强复合料用量加总的估算,整机尺寸、是否含灵巧手、零件转换比例都会让数字落在 6—10 kg 区间。
真正的瓶颈不在树脂,在零件
PEEK 熔点 341 ℃,加工窗口极窄,模温、料温、结晶控制稍有偏差就出现性能不达标、良率极低。能做普通 PEEK 制品的厂商不少,能稳定做出机器人级精密 PEEK 零件的国内屈指可数。更现实的约束是验证周期:机器人供应链的零件认证通常要 2—3 年。所以 2026 年的正确路径不是"整机换材料",而是双源供应 + 逐件转换。
不止 PEEK。一台机器人的材料是分层的:外壳用 PC/ABS 与 PC 三元合金;骨架用碳纤维增强尼龙;关节用 PEEK 及改性;电机用 PA/GF;套筒与折叠件用 POM;电子皮肤用 PDMS 基柔性材料加碳纳米管/石墨烯功能层。这说明一件事:机器人不是"PEEK 的单品故事",而是多材料协同的系统工程。
· · ·
航空航天:三道门
航空航天对材料的要求,与前面几个场景有一个根本差异:它不只要求"性能好",还要求"失败时不致命"。FAR 25.853 的垂直燃烧、ASTM E662 的烟密度、ISO 5659-2 的 CO/HCN 释放量——这三项把大量性能优秀的聚合物挡在了舱门之外。
PEEK 之所以能进飞机,靠的是本征阻燃:极限氧指数约 35%,不加阻燃剂即可达 UL94 V-0,燃烧时低烟低毒。这与 PPS 类似,但 PEEK 耐温更高(长期 250 ℃),因此进入发动机短舱、油冷器支架、引气 duct 卡箍这些高温区。
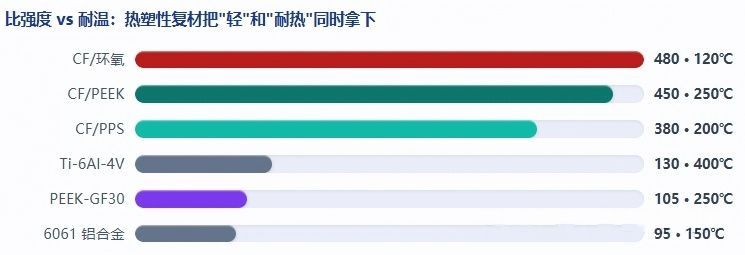
条形=比强度,单位 MPa/(g/cm³);右侧为该材料长期使用温度。热固性复材的比强度仍是天花板,但输在"耐温 + 可回收"。
从"热固"到"热塑":一场关于时间的竞争
传统航空复材以环氧/碳纤维为主,强度高、工艺成熟,但有两个死结:不可回收,以及固化需要热压罐数小时。热塑性复材(CF/PEEK、CF/PPS)加热熔融、冷却结晶即可成型,没有不可逆化学反应,可以反复加工、可以焊接、可以快速成型。
成本账很直观:某发动机 OEM 把钛合金支架(5 kg 锻件加工到 800 g)改为注塑 PEEK/CF 支架,成品 450 g,成型周期 4 分钟,成本下降约 60%,并通过 10 万次疲劳测试。一架 25 kg 级无人机若用注塑复材件,机体可减重约 35%,装配工时下降约 70%。
但"能注塑"不等于"能上飞机"。航空件的真正门槛是 AS9100/NADCAP 的过程控制、每一模次的熔温/模温/保压记录、纤维长度的批次审计、以及孔隙率的 CT 检测。半结晶聚合物尤其敏感——模温必须接近结晶温度(PEEK 约 200 ℃)并缓慢冷却,否则表层形成非晶"脆皮",耐溶剂性直接崩掉。
反直觉:内饰比结构更早被热塑复材拿下
真正先规模化的不是机翼主结构,而是客舱内饰:座椅扶手、托盘桌铰链、行李架锁扣、空调风管。这些件用短碳纤增强 PPS 注塑,轻松通过 FAR 25.853 与烟密度要求,而且件件一致,消除了热固性层压板"手工修配"的老问题。这说明一个规律:新材料的落地顺序,通常不是"性能最高的地方先上",而是"认证成本最低、批量最大的地方先上"。
· · ·
医疗:二十年的问题
医疗场景的特殊性在于:它的极限不是某一项性能,而是时间。一款植入物要在 37 ℃、pH 7.4 的体液里待二十年,经历每日数万次的微动磨损,还不能释放任何有细胞毒性的降解产物。这个要求把"材料选择"变成了"材料证明"。
2026 年全球医用高分子材料市场规模预计突破 680 亿美元(产业媒体口径,年复合约 11%)。其中植入级 PEEK 在脊柱融合器中的应用占比已从 2022 年的 21% 升至 2026 年的 34%;PEEK 椎间融合器单独市场约 18 亿美元(2026 年),预计 2035 年达 32.3 亿美元。
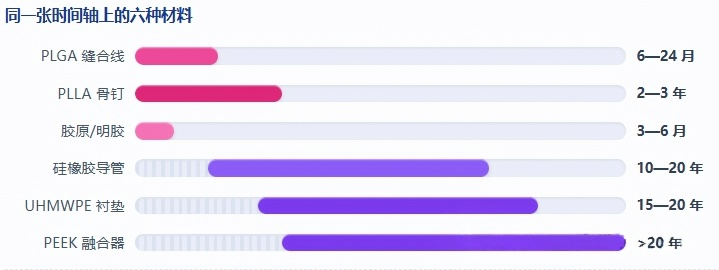
越靠上=越"短命",但短命在这里是功能而非缺陷;越靠下=越"长命",长命意味着更严的长期老化与批次一致性证据。可吸收材料的核心参数是"降解曲线",不可吸收材料的核心参数是"二十年后的力学保持率"。
PEEK:为什么它能替掉金属
PEEK 在脊柱融合器上的成功,靠三个"恰好":弹性模量 3—4 GPa,接近人体皮质骨,避免金属植入物的"应力遮挡"效应(金属太硬,骨头不受力就萎缩);可被 X 射线穿透但轮廓可见,术后 CT/MRI 无伪影;可承受 134 ℃ 高压蒸汽灭菌,且可注塑、可机加工、可 3D 打印。
代价是供应链极窄。植入级 PEEK 要求 ISO 10993 全套生物学评价、GMP 体系、批次可追溯,全球具备完整 GMP 认证的供应商不足 20 家,国内仅 5—8 家。价格上,普通医用级 PEEK 粒子约 800—1200 元/kg,3D 打印专用丝材达 2000—3500 元/kg——材料本身不贵,贵的是"证明它安全"。
UHMWPE:耐磨的极致,也是寿命的短板
人工关节的摩擦界面长期由超高分子量聚乙烯统治。它的自润滑性与耐磨性极佳,但有一个致命弱点:磨损颗粒会引发巨噬细胞反应,导致骨溶解与假体松动。这推动了交联 UHMWPE(提高耐磨)与维生素 E 掺杂(抗氧化)两代技术。即便如此,15—20 年仍是这类假体的现实寿命上限。
被低估的"小材料":COC/COP
预灌封注射器、微流控芯片、诊断耗材正在从玻璃与 PC 转向环烯烃共聚物。原因是它极低吸水、高透明、低荧光、耐水解、可伽马灭菌,且不与蛋白类药物吸附。微流控芯片用 COC 的国产化率已从 2020 年的 15% 提升至 2026 年的约 44%——这是六个场景里国产化推进最快的品类,因为它不涉及植入,注册门槛低得多。
监管在收紧,而且收紧的是"证据"
欧盟 MDR 全面实施后,高分子材料的生物相容性测试要求升级,新增可沥滤物与纳米颗粒毒性评估;中国药监局 2026 年新版《医用高分子材料注册指导原则》也强化了添加剂迁移量与降解产物安全性的监管。这意味着:换一个供应商、换一个牌号,哪怕化学成分相同,也可能触发重新评价。对国产替代来说,这既是壁垒,也是护城河。
· · ·
矩阵:谁在哪一格
这张表不评价材料好坏,只标注匹配强度:●●● 主流选择,●● 可用但有短板,● 边缘应用,— 基本不用。
材料 封装 液冷 800V 机器人 航天 医疗
PI | ●●● | ● | ●● | ● | ●●● | ●● |
PEEK | ●●● | ● | ●● | ●●● | ●●● | ●●● |
PPS | ●● | ●●● | ●● | ●● | ●● | ● |
LCP | ●● | ●● | ●● | ●● | ●●● | — |
PPA | ● | ●● | ●●● | ●● | ● | ● |
氟聚合物 | ●●● | ●● | ● | ● | ●● | ●● |
硅橡胶 | ● | ●●● | ●● | ●●● | ●● | ●●● |
UHMWPE | ● | — | — | ● | ●● | ●●● |
聚砜 | ● | ● | ● | ● | ●●● | ●●● |
COC/COP | ● | — | — | — | ● | ●●● |
可吸收聚酯 | — | — | — | — | — | ●●● |
三个被高估的格子
PEEK 在液冷。理论上耐水解、耐温,但贵、加工难、大件不划算。液冷结构件的真实主力是 PPS 与 PA12,PEEK 只在泵轴、轴承等小件出现。
PI 在 800V。PI 的强项是"薄膜绝缘"(扁线漆膜、槽绝缘、FPC 基材),不是"结构件"。在母排支架、连接器壳体上,成本完全不具竞争力。
LCP 在机器人。高流动与低翘曲适合连接器与微小精密件,但缺口冲击低、各向异性强,做不了承受冲击的关节件。
两个被低估的格子
硅橡胶在液冷与机器人。液冷的泄漏风险最终落在密封件上,FFKM/FKM 的压缩永久变形决定插拔寿命;机器人的电子皮肤几乎完全依赖 PDMS。
PPS 在半导体。CMP 保持环、晶圆载具、湿法设备结构件——这些"耗材型"零件更换频次高、认证壁垒高,是被 PEEK 光环遮住的一块稳定生意。
· · ·
国产化:卡在验证
全球高性能聚合物的格局长期是"一超多强":PEEK 由英国威格斯领跑(产能约 7150—8650 吨,口径不一),索尔维约 2500 吨、赢创约 1800 吨,三家合计约占全球 80%;全球千吨级产能企业仅 4 家,中研股份以 1000 吨/年位列其中。国产化率从 2020 年不足 12% 升至 2026 年约 28.7%,首次在产能上超过欧洲。
但"产能超过"不等于"份额超过"。高端牌号的差距不在吨位,而在三件事:批次一致性、应用数据库、客户认证。一家材料厂可以做出指标达标的 PEEK,却很难在三年内积累出"这个牌号在某个零件上跑了五年没出问题"的记录。
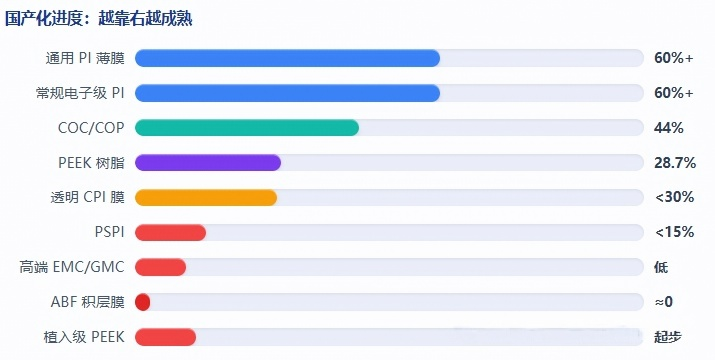
50% 是一条分水岭:跨过去靠"规模化",跨不过去靠"认证"。PSPI、ABF、高端 EMC、植入级 PEEK 的卡点不是配方,而是 18—24 个月的客户验证周期与批次一致性证据。
四条不同的国产化路径
规模替代型(PI 薄膜、PPS 改性料)。技术已成熟,胜负在成本与交付,会快速进入价格战,毛利率从 30% 向 15% 下滑。
认证突破型(PSPI、ABF、高端 EMC、植入级 PEEK)。技术接近但证据不足,谁先拿到头部客户"批量供货"标签,谁就吃三年红利。
工艺卡位型(超纯 PFA 管路、CMP 保持环、精密 PEEK 零件)。树脂不难,难在挤出、焊接、清洗、注塑与检测,护城河是设备与工艺 know-how。
上游锁资源型(PEEK 单体 DFBP、壬二胺、氟酮)。DFBP 占 PEEK 生产成本 50% 以上;PA9T 的壬二胺长期由可乐丽掌握。谁锁住单体,谁就掌握定价权。
一个判断
未来三年,六个场景里增速最快的不一定是 PEEK,而可能是 PPS 与 PPA。液冷与 800V 都是"量大、件大、对成本敏感"的场景,PEEK 性能过剩而价格过高;PPS 与 PPA 恰好卡在"够用且便宜"的区间。而 PEEK 的真正爆发点,取决于人形机器人能否在 2027—2028 年把单机用量稳定在 8 kg 以上——这是一个由整机厂良率决定的问题,不是由材料厂产能决定的问题。
· · ·
五个待观察信号
信号一:PFAS 监管的最终豁免清单
欧盟五国 2023 年 1 月提交的 PFAS 限制提案,覆盖逾一万种物质。2026 年 3 月,风险评估委员会通过最终意见、社会经济分析委员会发布草案意见;公众咨询收到 3511 条评论,其中 60% 以上来自电子与半导体行业;最终意见目标 2026 年底通过,法规预计 2027 年生效。
目前豁免框架已从最初 26 项扩至 74 项,关键条款包括:数据中心浸没式冷却至 2040 年、半导体制造工艺至 2040 年、航空航天电子设备冷却无限期、医疗器械制造至 2037 年。3M 已因诉讼风险(累计和解超 30 亿美元)彻底退出 PFAS 业务;美国加州要求 2030 年起工业排放总 PFAS 浓度不超过 10 ppt。
产业含义是:氟聚合物不会"消失",但会被"重新定价"。豁免附带的义务(每五年提交替代进展、泄漏控制、回收要求)会推高合规成本,并把一部分应用推向 PEEK、PPS 等非氟替代。PEEK 不在 PFAS 定义之内,这是它未来十年一个被低估的"监管红利"。
信号二:液冷技术路线的切换节奏
当前冷板式占液冷市场 80%—90%(国内一度达 93.5%)。若浸没式或微通道加速渗透,材料清单会显著变化:浸没式需要更耐氟化液/合成烃的密封与结构材料,微通道则把冷板从"铜加工件"变成"与芯片共封装的结构件"。路线一变,前面所有选型经验都要重做。
信号三:人形机器人的量产良率
2026 年中国出货 5 万台是"量产元年"的起点,但真正的分水岭是单机成本能否降到 20 万元以内。PEEK 零件成本占比不高,但良率影响极大——一个谐波刚轮报废,损失的不只是材料费,还有已投入的加工工时。若 2027 年良率仍卡在 80% 以下,整机厂会退回"金属 + 工程塑料"的保守方案。
信号四:800V 向 1000V 的上探
比亚迪已推出全域 1000V 平台,蔚来升级至 900V,零跑采用 1000V 电气架构。电压继续上探,会把 CTI 门槛从 600 V 推向 800 V 甚至更高,同时抬高对局部放电、耐电弧、长期耐湿热的要求。目前能同时满足的牌号极少,这会强化头部材料厂的议价能力,也会加速"PPS 特种牌号"与"高 CTI PPA"的溢价。
信号五:玻璃基板与面板级封装
玻璃基板被视作下一代 AI 封装的重要路线(低热膨胀、低损耗、高平整度、更细线路)。2026 年是验证窗口,2027 年看项目落地,2028 年才可能量产起量。它对材料体系的影响是:PI 从"有机基板上的介质"变成"玻璃上的介质",对附着力、CTE 匹配、耐化性的要求全部改变。这是国产 PI 企业的一次"重新洗牌"机会——旧的经验优势会被部分清零。
三条不该被忽略的下行风险
一、产能过剩。PEEK、PI 薄膜、PPS 改性料都在大规模扩产,若下游放量不及预期,价格战会先吃掉改性厂与制品厂的利润,再向上游传导。
二、验证周期被低估。车规 2—3 年、医疗 3—5 年、航空 5 年以上。任何"今年突破、明年放量"的叙事,都要打一个问号。
三、替代路线的降维打击。比如 3D 打印钛合金多孔结构在脊柱融合器上的进展、铝代铜在部分散热场景的回归——材料竞争从来不是单线作战。
· · ·
结论:极限是筛子,不是舞台
第一,极限场景的价值不在于"用得多",而在于"不能用别的"。一台人形机器人用 6.6 公斤 PEEK,听起来是个大数字;但真正让 PEEK 值钱的是那三个不能出错的关节位置——没有替代品,才有定价权。反过来,凡是"可以替代"的位置,最终都会滑向价格战。
第二,六个场景正在把材料行业从"卖树脂"推向"卖证据"。PSPI 卡在客户验证、植入级 PEEK 卡在生物学评价、航空复材卡在 NADCAP 过程控制、液冷快接头卡在插拔寿命测试——所有这些卡点,都不是化学问题,而是数据与信任问题。这也解释了为什么这个行业的集中度迟迟降不下来。
第三,真正的增量不在 PEEK,而在"够用且便宜"的那一档。液冷与 800V 是量大面广的场景,PPS、PPA、PBT 高 CTI 牌号才是承接主力;PEEK 是金字塔尖,用量小、毛利高,但天花板由整机良率决定。把两者混为一谈,是当前最常见的误判。
第四,监管正在成为新的材料变量。PFAS 的限制会重排氟聚合物的成本曲线,MDR 与新版注册指导原则会抬高医用材料的替换门槛,数据中心的 PUE 考核则在直接规定技术路线。过去选材看性能表,现在还要看法规时间表。
给不同读者的三句话
做材料的:别再只报"耐温多少度",去报"在某个具体工况下跑了多少小时、良率多少、批次差异多少"。后者才是 2026 年的通行证。
做零件的:先算失效成本,再算材料单价。一个快接头漏液导致整柜停机的代价,远高于密封圈省下的那几块钱。
做投资的:把"渗透率"三个字后面的口径问清楚。40% 与 12% 之间,往往不是市场分歧,而是分母不同。
最后回到那句话:金属扛不住的地方,只剩十一种塑料。但“只剩”和“只有它可用”,是两件不同的事。六个场景看起来是六座舞台,其实是一把筛子——它筛掉的不是性能不够的材料,而是“性能够了、却证明不了”的材料。能穿过这把筛子的企业,未必是技术最先进的,但一定是最有耐心的。