PAEK家族内迁:PEKK借增材制造向PEEK发起挑战
“ 在特种工程塑料的版图上,PEEK(聚醚醚酮)‘地位尊崇’。性能顶尖、产能最大、应用最广,从半导体晶圆载具到人体植入物随处可见。它的同门PEKK(聚醚酮酮)更贵、更小众,多年来一直生活在兄长的阴影里。但2026年的增材制造(3D 打印)领域出现了一个反直觉现象:飞机制造商批准高端打印部件时,名单里出现的往往是PEKK而不是PEEK。Hexcel的HexAM增材制造方案获波音商用飞机平台批准,其材料体系正是PEKK;洛克希德·马丁批准PEKK用于航天级部件;OPM(牛津高性能材料公司)用PEKK为波音CST-100 Starliner飞船打印结构件。 更贵的材料,反而在最前沿的制造方式上占了上风?答案不在性能参数表上,而在一台3D打印机的喷头里。” 〇一
分岔点:一个酮基引发的“性格差异”
PAEK(聚芳醚酮)家族成员的分子链都由醚基(E)与酮基(K)交替构成,区别只在比例与排列。PEEK的分子链结构为E-E-K,PEKK则是E-K-K,多出的那个酮基让分子链刚性与极性同步上升:PEKK的玻璃化转变温度(Tg)约162–165°C,比PEEK的约143°C高出近20°C;熔点则依共聚比例在300–360°C区间可调(PEEK约334–343°C)。OPM官方数据显示,其OXPEKK牌号拉伸屈服强度达136MPa;阿科玛2023年年报披露,KepstanPEKK可在500°C极端环境下耐受超过5分钟,连续使用温度的官方公布口径为250–260°C。
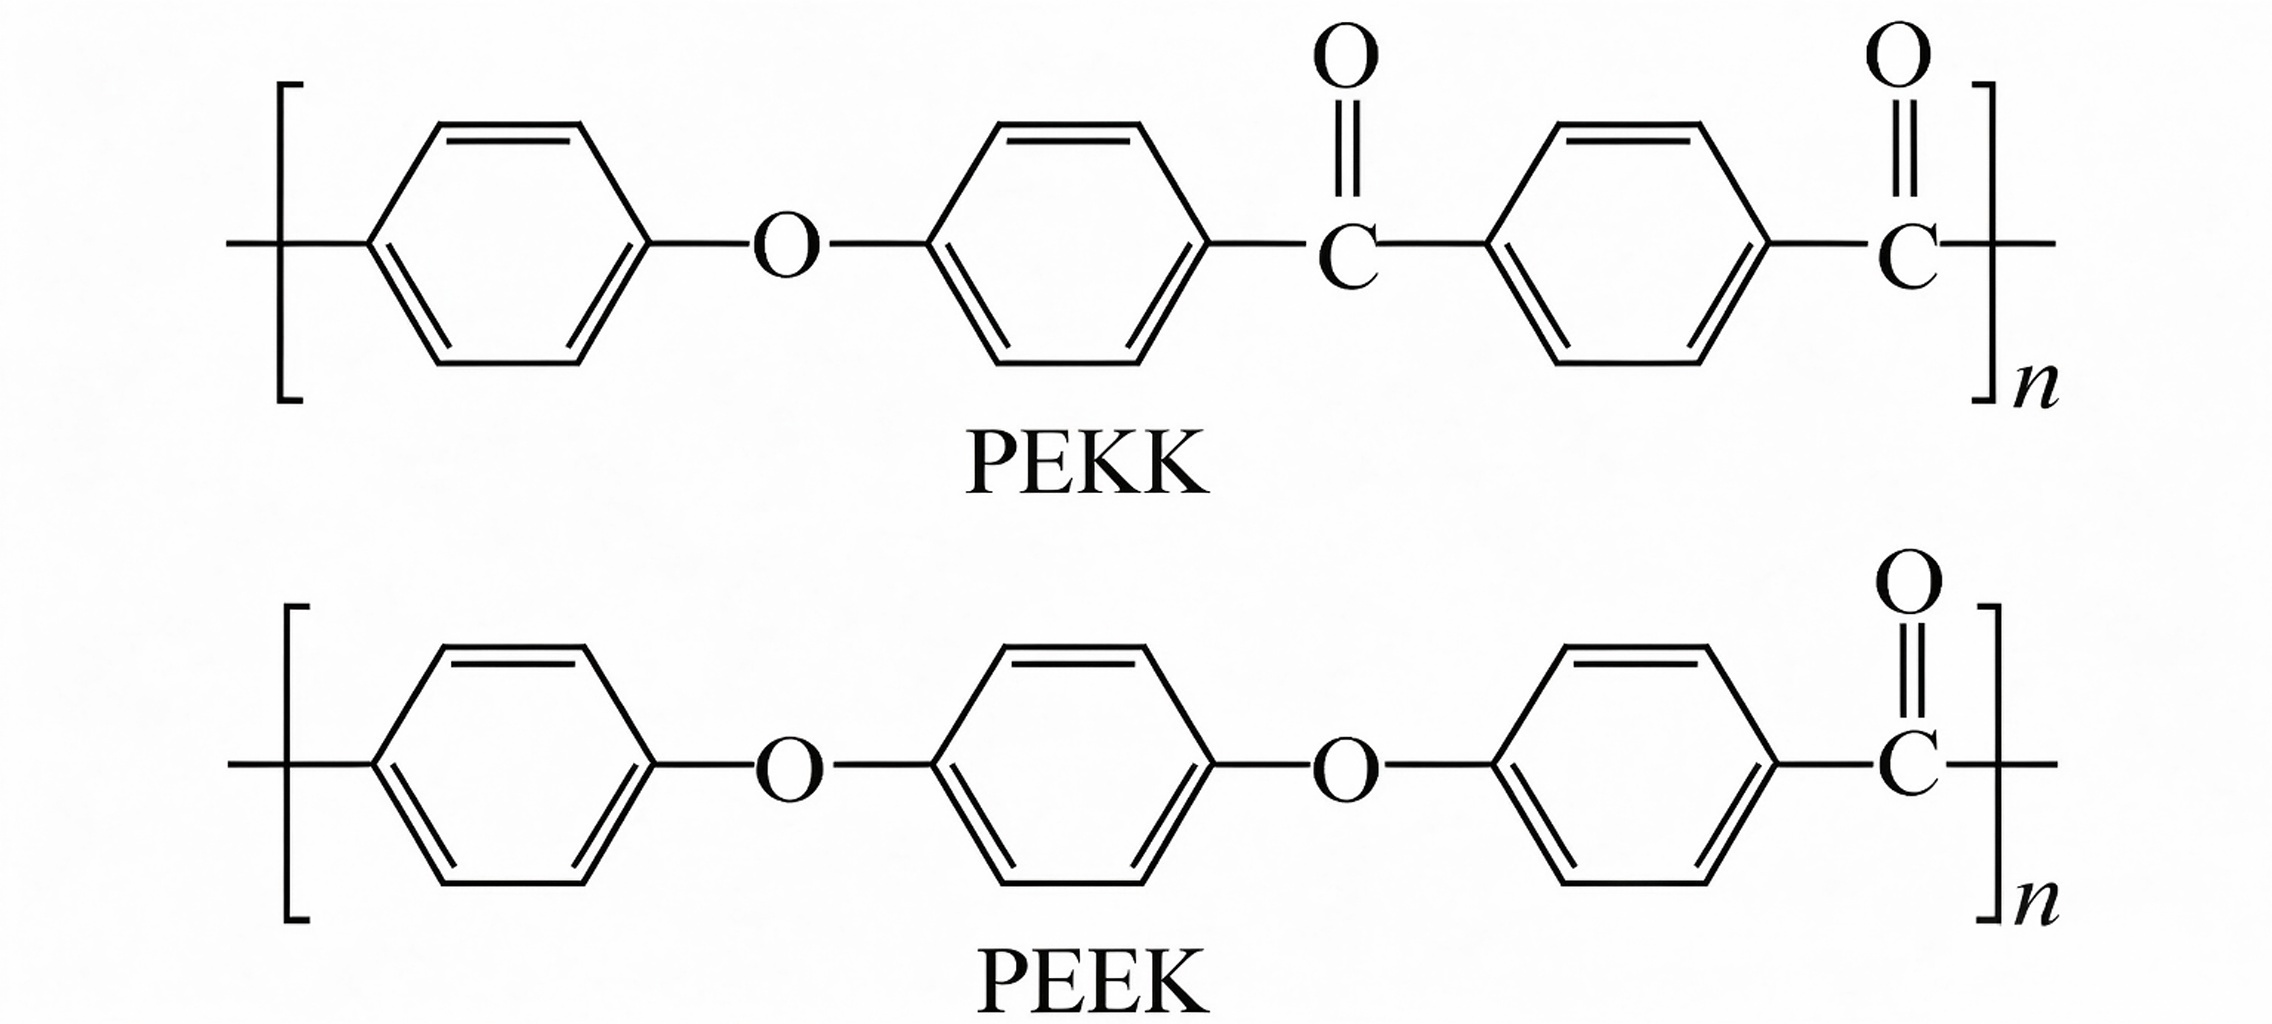
真正决定两兄弟命运分岔的,是结晶速度。PEEK结晶快,在注塑和机加工时代,这是优点:脱模即定型,批次稳定,生产节拍高。但进入熔融沉积(FFF)3D打印,快速结晶意味着熔融层在冷却瞬间即固化收缩,层与层之间来不及相互扩散融合,内应力累积,翘曲变形随之而来。PEKK则结晶慢且可控:打印过程中可保持接近无定形态,层间结合充分;打印完成后再通过退火处理,让结晶度“补”上来。
增材制造偏爱“慢性子”,而PEEK是“急脾气”。这不是性能高下,而是工艺适配性的分野,恰恰是这处分野,让PAEK家族的产业重心开始“内迁”。
〇二
打印机前的对决:加工窗口对比
把两种材料放到同一台高温FFF打印机前,差异立刻显现。阿科玛Kepstan PEKK的FFF技术白皮书与3DXTECH的工程数据给出了直观对照:
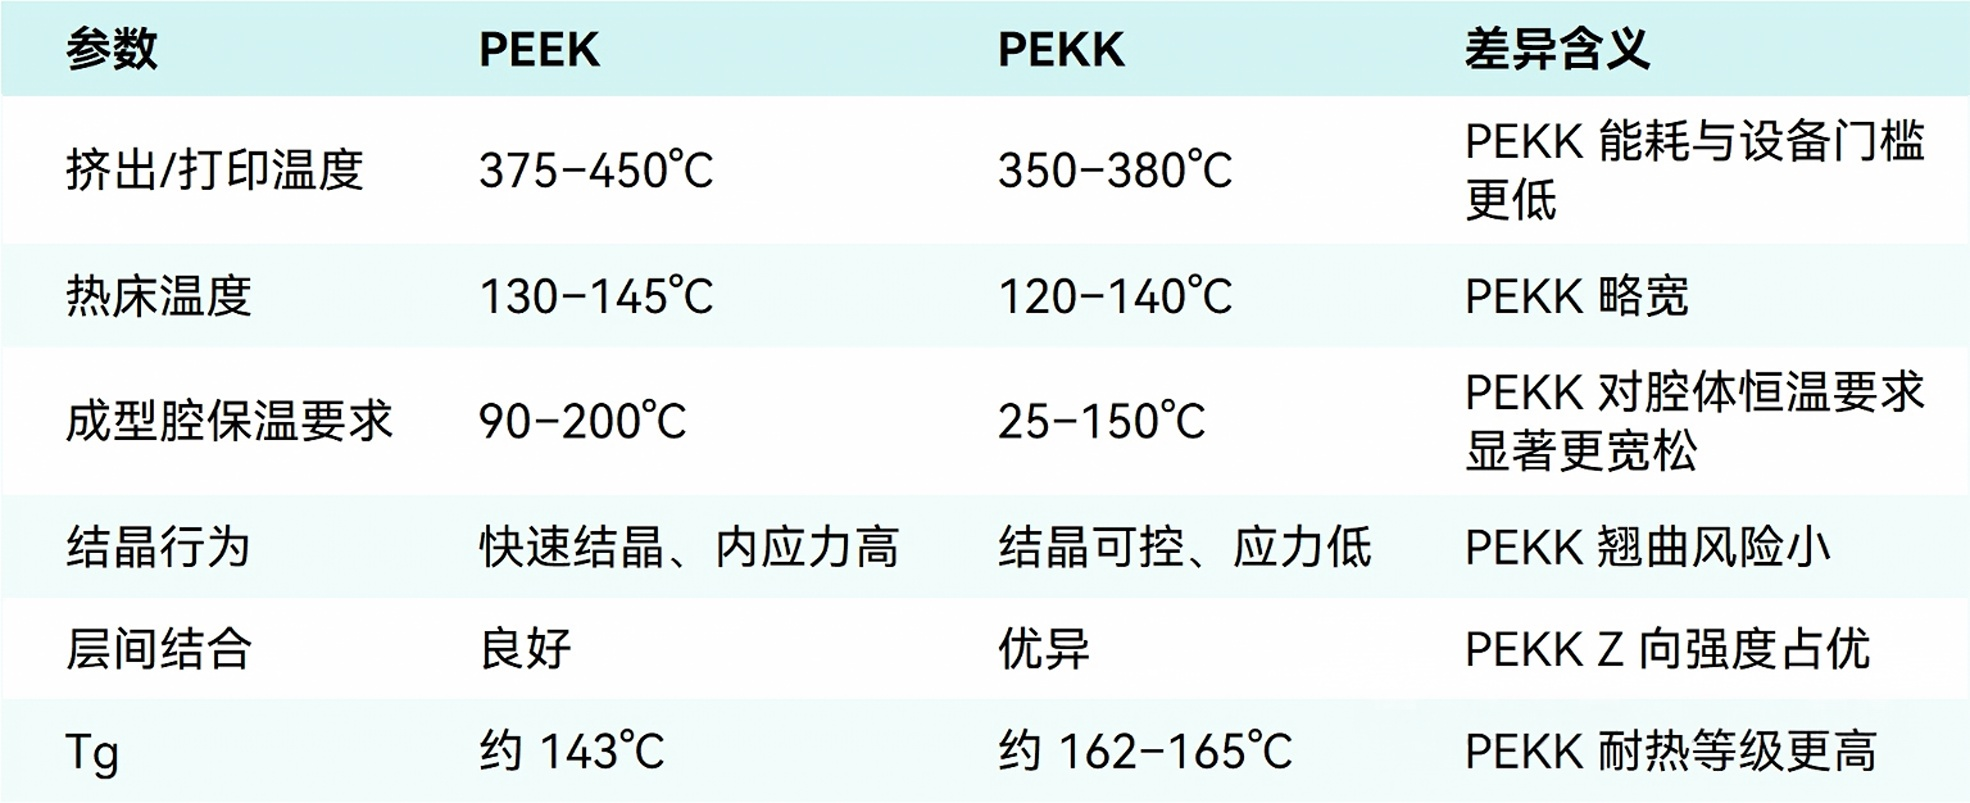
三个细节值得展开。其一,腔温区间:PEEK需要90–200°C的高温腔体维持结晶温度场,PEKK在25–150°C即可工作。打印同样的零件,PEKK对设备的要求低一个档次,中小企业与现场维修场景因此可及。其二,层间结合:增材件最薄弱处永远是Z向(层间),PEKK的慢结晶让熔融层有充分时间互扩散,层间结合被评级为“优异”,这对承力结构件是决定性优势。其三,打印温度差:低约30–70°C的加工温度,直接转化为能源成本与设备折旧的优势。
PEEK并非不能打印,它是高温FFF中应用最广的材料,只是打印窗口窄、废品率高、对设备与工艺的容错空间小。PEKK用更宽的工艺窗口,换到了高端增材应用的入场券。
〇三
全球落子:从阿波罗计划到JEC 2026
PEKK的身世自带航天基因。按阿科玛官方口径,这一材料诞生于1960年代的阿波罗太空计划,此后长期沉睡在专利与成本高墙之后。唤醒它的,正是增材制造与热塑性复合材料的双重复兴。
产业落子已经密集出现。阿科玛2009年收购美国OPM公司后正式进军PEKK,与法国PCAS合作建设生产装置,Kepstan成为工业级PEKK的主力品牌。2026年2月的JEC World展会上,阿科玛发布的信息显示:Kepstan PEKK面向下一代航空结构,其半结晶架构在高温服役环境下保持性能,且完全可焊接以支持高节拍生产;Hutchinson已采用该树脂体系制造航空复合型材;阿科玛还与复材巨头Hexcel结盟开发航空航天用PEKK热塑性复合材料。
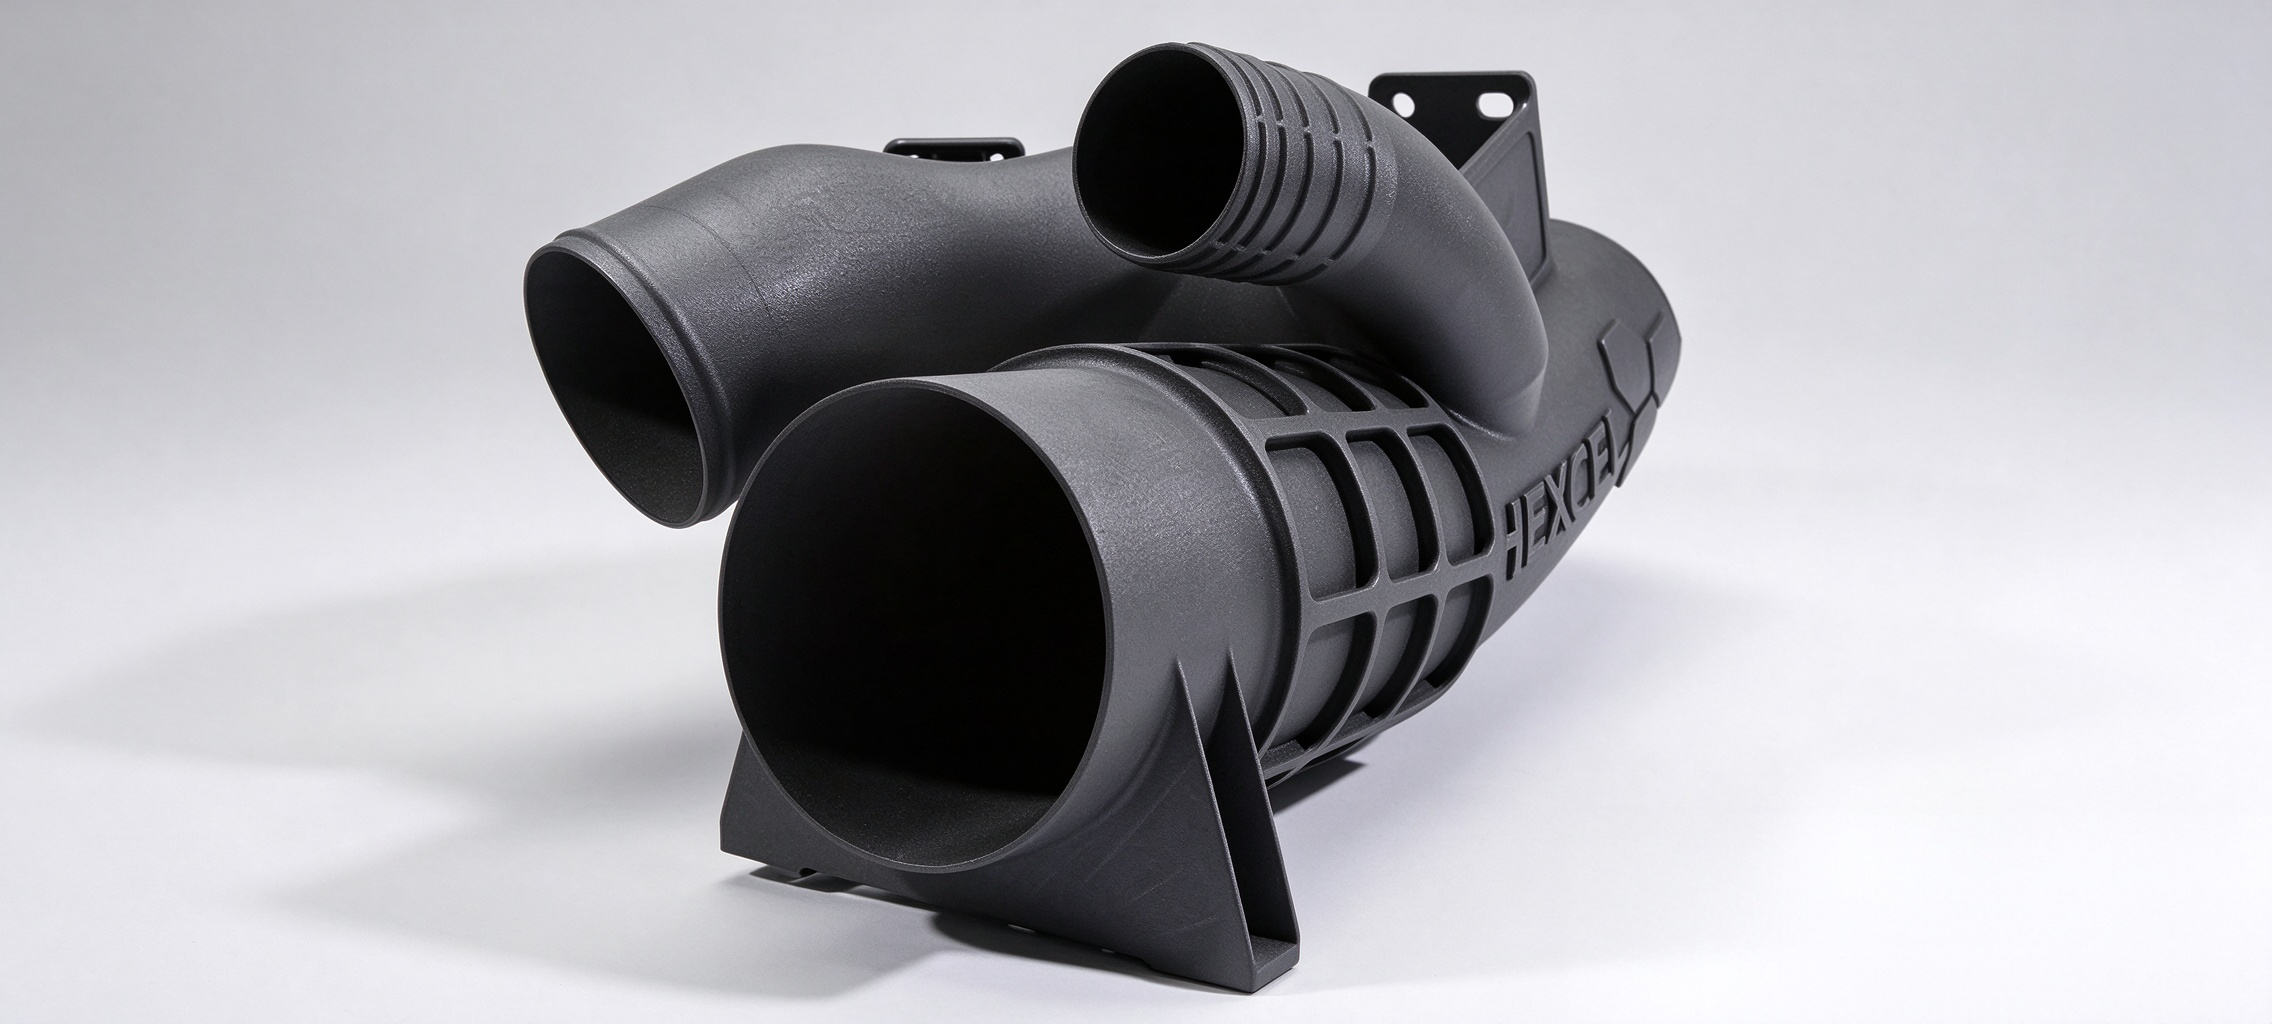
另一家挑战者Syensqo(原索尔维特种聚合物板块)推出的NovaSPIre PEKK AM粉末,主打FST(阻燃、烟密度、毒性)性能与流体环境耐受,明确定位飞机、航天与轨道交通部件。Hexcel的HexAM增材制造获波音商用飞机平台批准,2026年又推出HexPEKK EM电磁屏蔽与雷达吸波牌号,PEKK正从“承力结构件”向“功能件”渗透。OPM则走通了医疗与航天两条路:其OsteoFab患者定制3D打印颅颌面植入物自2013年起获FDA清关,同时为波音Starliner飞船提供打印零部件。
PEEK阵营的应对同样清晰。龙头Victrex没有正面迎战增材赛道,而是选择前向整合:收购PEEK纤维制造商Zyex与美国齿轮专业厂商,向“PEEK集成齿轮、纤维、航空复合件”的解决方案商转型,其美国罗得岛工厂通过AS9100航空认证,方案已用于两万架以上飞机。守成者的逻辑是:与其在别人的新领地作战,不如把注塑与机加工基本盘的纵深挖到极致。
〇五
挑战与边界:PEKK不会全面替代PEEK
内迁是事实,但“夺位”是误读。PEKK面临的边界同样清晰,且每一项都有对应的解法在路上。
其一,成本门槛。耗材渠道价格上,PEEK约350–700欧元/公斤、PEKK约400–500欧元/公斤(3D Native 渠道统计,非官方口径),耗材端两者已接近;但树脂端PEKK仍显著高于PEEK,医疗级溢价更高。国产化与规模化是当前解法,凯盛千吨级装置已投产、2000吨扩产项目在建,正是对这一瓶颈的直接回应。
其二,慢结晶的另一面。打印态接近无定形,需退火才能达到最佳结晶性能,工艺链更长。解法在牌号定制,PEKK熔点可依共聚比例在300–360°C 间调节,牌号体系本身就是“为工艺而设计”的工具。
其三,无定形对手的低价夹击。Ultem 9085(PEI)满足FAR 25.853与OSU 55/55客舱FST标准,极限氧指数47%,0.41mm厚度即达UL94 V0,获主要航空OEM批准,价格却低得多。PEKK的差异化必须落在半结晶材料的高温蠕变、耐化学与承力能力上。客舱内饰让给PEI,发动机周边、承力结构与油液环境才是PEKK的阵地。
其四,认证周期。航空部件认证以年计,是所有新材料的隐形壁垒。但路径已被找到:HexAM获波音平台批准、Starliner打印部件已飞行验证,后来者可沿数据链复用,认证成本正在边际递减。
“PAEK家族内迁”的本质,是加工方式重塑材料竞争格局。当制造范式从减材、等材走向增材,分子链上一两个酮基的差异,被放大成加工窗口的鸿沟,PEKK在新领地获得了对PEEK的局部优势;而PEEK的注塑与机加工基本盘依然稳固,Victrex的前向整合与国内的万吨级产能竞赛,都在加固旧领地。这不是王座更替的故事,而是一次领地重划:PEEK守成,PEKK开疆。材料竞争的胜负手,正在从“性能参数表”转向“工艺适配性”。